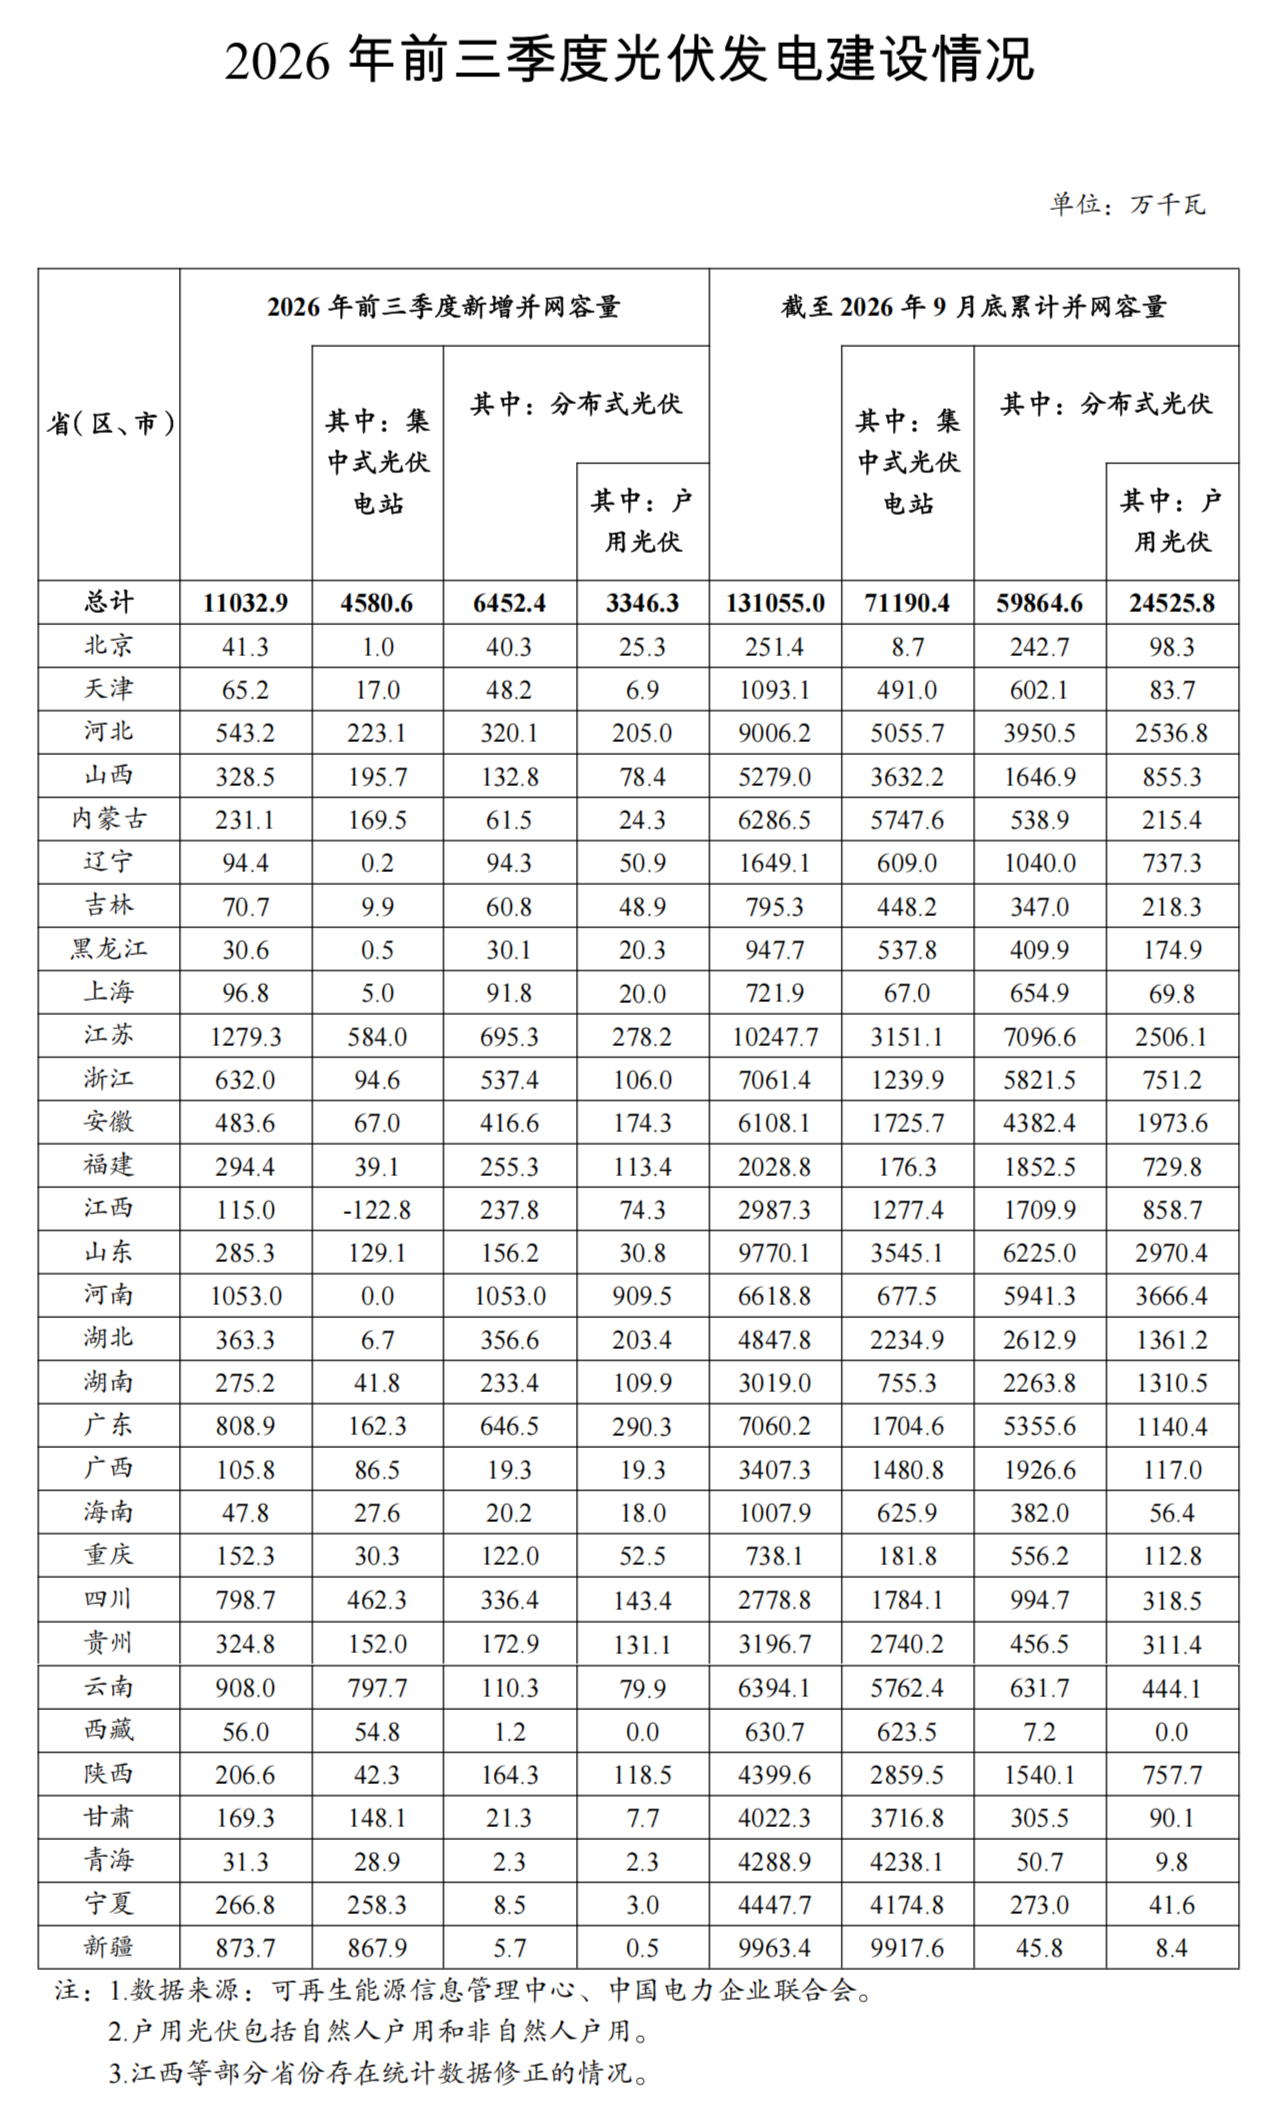
11月16日,国家能源局公布2026年前三季度光伏发电建设运行情况。全国光伏新增并网11033万千瓦(约 110.3GW),其中集中式光伏4580万千瓦,分布式光伏6452万千瓦;分布式内部又拆分为户用光伏3346万千瓦、工商业分布式3106万千瓦。截至9月底,全国光伏发电装机容量达到13.1亿千瓦,同比增长16.5%,前三季度累计发电量10642亿千瓦时,利用率93.1%。 从结构看,分布式已经成为本轮新增装机的主体:6452万千瓦的分布式增量占到全国新增光伏的近六成,户用与工商业分布式体量大致相当。分省排布之后,不同省份的开发路径差异十分清晰。
总量格局:苏豫滇居前三,头部省份集中度较高 按新增总装机排序,江苏、河南、云南位列全国前三;浙江、河北、广东、四川、新疆等省份规模也在5GW以上。从前15个省份的合计规模看,共计约9252万千瓦,占到全国新增装机的84%,新增光伏仍高度集中在中东部负荷中心与西北、西南资源富集区。 分类型再看,省份位次会发生明显换位: · 集中式(地面电站):新增规模前三为新疆、云南、江苏,三省均在5GW以上;前15省份合计约4398万千瓦,占全国集中式新增的 96%,地面电站向西部资源地和大型基地集中的趋势突出。 · 分布式光伏:前三为河南、江苏、广东;江苏、浙江、安徽、河南、广东等省份新增均在5GW以上;前15省份合计约 5715 万千瓦,占全国分布式新增的 89%。 · 工商业分布式:前三为浙江、江苏、广东,前 15 省份合计约 2802 万千瓦,占该类新增的九成。 · 户用光伏:前三为河南、广东、江苏;河南、河北、湖北、广东等省份户用新增均在2GW以上,前15省份合计约占全国户用新增的九成。 河南的 "全分布式" 样本,以及户用与工商业的分化 本轮数据中,河南的结构最具代表性。全省新增规模超过10GW,但增量全部来自分布式光伏,其中户用占比高达约90%。这意味着河南的装机增长主要依托县域和乡村屋顶资源,而非大型地面电站,走的是一条以居民屋顶为主的分布式路线。与之形成对照的是新疆、云南等地,集中式大基地和资源型电站是装机的主要来源。 从同比变化看,三类项目走势并不一致。前三季度地面电站新增同比下降约59%,工商业分布式同比下降约67%,是回落较明显的两类;户用光伏同比仅下降约3%,在各类光伏项目中表现最为平稳。换句话说,今年的分布式增量更多由户用屋顶支撑,工商业屋顶开发节奏则有所放缓。 把总量、分类和区域放在一起看,今年前三季度的光伏装机呈现三条主线:一是分布式占比接近六成,户用成为最稳的增量板块;二是省份分化明显,中东部以分布式、工商业屋顶为主,西部和西南省份依靠集中式大基地拉动;三是头部省份集中度高,无论是总量还是单一类型,前15省份都贡献了绝大部分新增。 随着四季度项目集中并网,全年装机最终落在什么区间、户用与工商业分布式能否继续修复,仍有待后续能源局数据进一步验证。 具体数据如下: