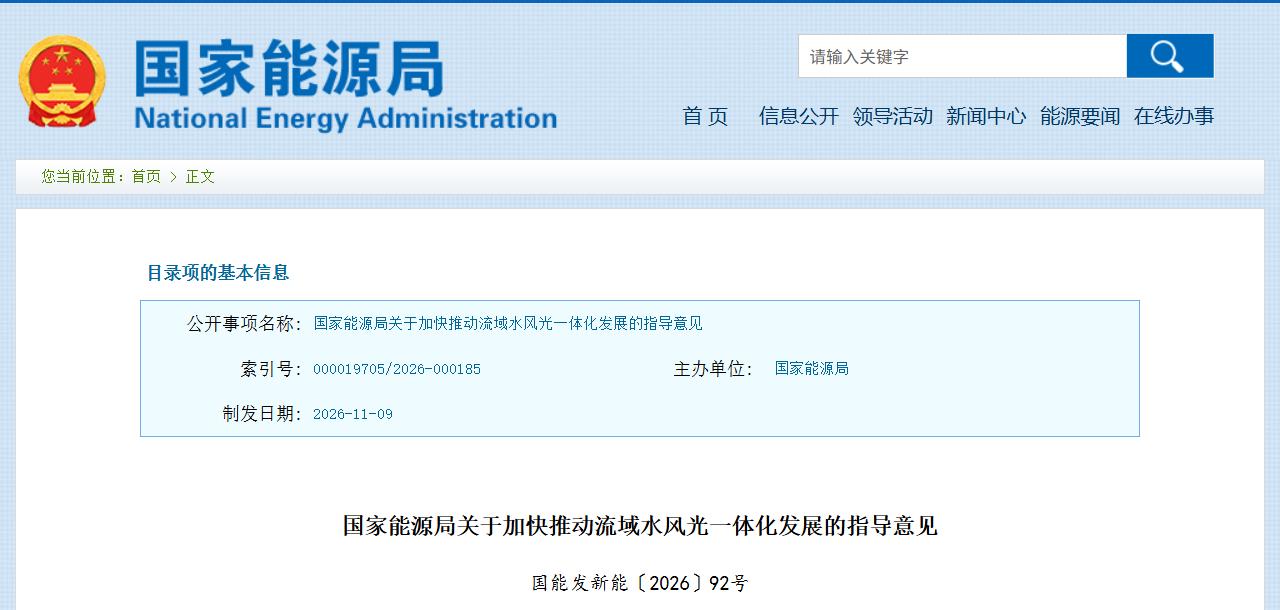
11月18日,国家能源局发布《关于加快推动流域水风光一体化发展的指导意见》(国能发新能〔2026〕92 号),系统部署流域水电与风电、光伏、储能等新能源协同开发,明确到2030年先行基地建设取得积极进展,到2035年水风光一体化成为水电高质量升级发展的重要方式。
政策核心|水电带动风光规模化开发 所谓流域水风光一体化,简单来说,就是依托流域内水电灵活调节能力,把周边集中连片的风电、光伏项目打捆开发、统一调度、联合消纳。水电出力平稳、可灵活调节,能够平抑风光发电的间歇性和波动性,解决新能源 "靠天吃饭"、出力不稳定的问题;风光则依托水电基地扩大开发规模,提升绿电整体供给质量。 文件明确了两类发展模式: 一体化基地:以流域水电基地为基础,带动流域及周边新能源规模化、集约化开发,单个基地带动新能源发展规模原则上不少于500万千瓦(5GW),并鼓励开发主体优化整合,提升整体效益。 一体化项目:由同一主体统筹建设运营,水电与新能源打捆汇集,做到物理界面清晰、调控等级一致、主要供电范围相同。 布局方向|西南主攻、西北补充 在空间布局上,政策划定了三个层次: 西南地区为主攻方向。 加快推进雅砻江、金沙江上游、澜沧江上游、藏东南(玉察)等先行基地建设;扎实推进雅鲁藏布江中下游、大渡河、金沙江中下游等基地规划编制;其他西南流域同步开展规划研究论证。西南水能与风光资源匹配度高,是本轮一体化开发的主战场。 西北地区为重要补充。 以青海境内河段常规水电及周边风光资源为重点,推进黄河上游基地规划编制;研究推进新疆叶尔羌河、开都河等内陆河流基地规划;在常规水电资源有限、抽水蓄能条件好、新能源富集的流域,有序探索以抽水蓄能为主要调节电源的新能源基地。 其他主要流域协同推进。 依托红水河等流域梯级水电的调节能力,结合周边资源禀赋和电网条件,科学推进一体化发展。 对光伏、储能|意味着什么 这份文件虽然以流域水电为切入点,但对光伏和储能行业的指向十分明确。 光伏开发将从单点项目转向流域级集约布局。 过去光伏项目多为独立规划、单独并网,政策提出打破单一品类能源项目独立规划的传统模式,按流域统筹电源配置和项目布局。这意味着大型光伏基地将更多与水电、风电、储能捆绑规划,接入条件、消纳空间和送出通道在规划阶段同步落实,项目落地的确定性进一步增强。 储能的调节价值被放在更突出的位置。 文件提出复核待建常规水电装机规模、研究已建水电增容扩机可行性,同时开展抽水蓄能站址调查、夯实站点储备;在水电资源不足的西北等地区,有序探索以抽水蓄能等为主要调节电源的新能源基地。无论是常规水电、抽水蓄能,还是配套电化学储能,核心作用都是配合新能源运行调节,提升流域电源整体的稳定性和消纳能力。 消纳机制为新能源打开市场空间。 政策推动具备条件的一体化项目整体参与市场交易,跨省跨区外送项目不区分电源类型,整体协商送电曲线和结算机制;省内消纳项目逐步整体参与中长期、现货及辅助服务市场。对光伏、储能项目而言,打捆进入一体化体系后,可借助水电的调节能力提升电量消纳比例和市场交易竞争力。 总体来看,这份意见把水电的调节优势、风光的规模优势和储能的保障作用整合到同一套流域开发体系中。对光伏、储能企业而言,流域水风光一体化既是大型项目规划落地的新通道,也是参与跨省跨区外送、绿电就地转化和新业态配套的重要切入点,后续各流域基地规划编制和项目核准进展值得持续跟踪。